Mediassa paljon huomioita on viime aikoina saanut kuumana käyvä korkean teknologian transaktiomarkkina.
Havaintojemme mukaan myös kulutustuotemarkkinoilla nopeasti kasvavat, trendikkäät, nuoret, uusiin liiketoimintamalleihin keskittyneet yritykset ovat houkuttelevia kohteita sijoittajien ja teollisten ostajien näkökulmasta.
Tämän kuun markkinakatsauksessa porauduimme, miten kulutustuotesektorin yrityskauppamarkkina on kehittynyt viime vuosina.
Tiivistelmä
Suomalaisiin listaamattomiin kulutustuoteyhtiöihin kohdistui vuosina 2019–2025 aineistossamme yhteensä 92 kauppaa. Kauppamäärä kasvoi nopeasti vuosina 2019–2021 ja oli huipussaan vuonna 2021, jolloin kauppoja tehtiin 23.
Koronavuosina kuluttajat käyttivät poikkeuksellisen paljon rahaa kotiin, vapaa-aikaan ja verkkokauppaan, ja nollakorot sekä runsas pääoma helpottivat kauppojen rahoitusta. Esimerkkejä vuoden 2021 kaupoista:
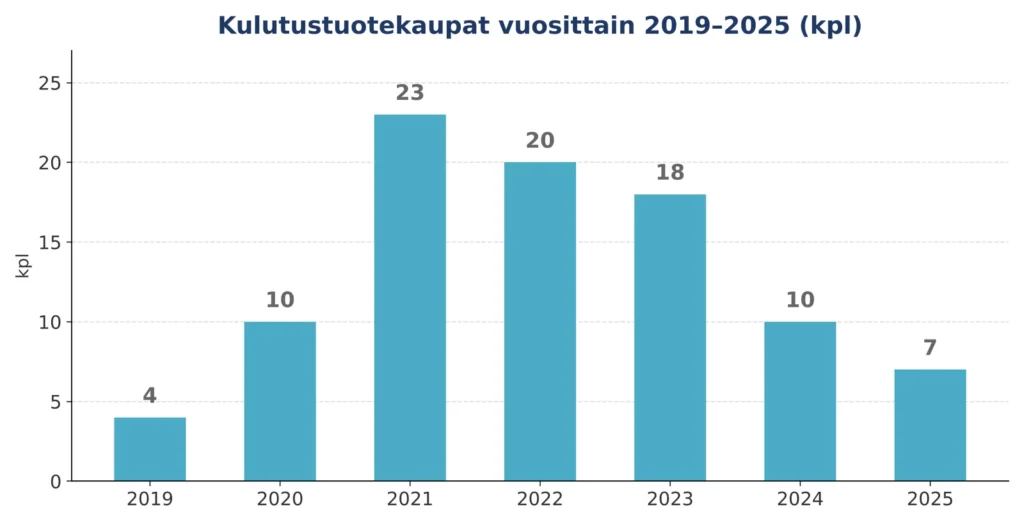
Vuosina 2022 ja 2023 kauppamäärä pysyi korkeana (20 ja 18 kauppaa), vaikka inflaatio kiihtyi ja korot kääntyivät nousuun. Moni kauppa oli valmisteilla jo ennen toimintaympäristön heikkenemistä, ja toimialojen konsolidaatio jatkui. Esimerkkejä:
Vuonna 2024 kauppamäärä puolittui kymmeneen, ja vuonna 2025 se laski edelleen seitsemään. Korkotaso nousi ja rahoitus kallistui, kuluttajien luottamus ja ostovoima heikkenivät, ja Suomen talous oli taantumassa.
Vaikka volyymiltään vuosi 2025 oli hiljainen, olivat tehdyt kaupat sitäkin mielenkiintoisempia, mikä kertoo, että laadukkaille ja mielenkiintoisen sijoitustarinan yrityksille löytyy aina ostaja:
| Toimiala | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | Yht. | Osuus |
|---|---|---|---|---|---|---|---|---|---|
| Ruoka ja juomat | 3 | 5 | 15 | 11 | 5 | 3 | 1 | 43 | 47 % |
| Urheilu, ulkoilu ja vapaa-aika | 0 | 0 | 2 | 4 | 2 | 1 | 2 | 11 | 12 % |
| Sisustus ja kodin tuotteet | 0 | 1 | 2 | 1 | 3 | 3 | 0 | 10 | 11 % |
| Kulutuselektroniikka ja puettavat laitteet | 0 | 2 | 1 | 2 | 2 | 2 | 1 | 10 | 11 % |
| Vaatteet, muoti ja jalkineet | 1 | 1 | 1 | 1 | 4 | 0 | 0 | 8 | 9 % |
| Kosmetiikka ja henkilökohtainen hygienia | 0 | 1 | 2 | 0 | 1 | 0 | 3 | 7 | 8 % |
| Lelut, kirjat ja muut | 0 | 0 | 0 | 1 | 1 | 1 | 0 | 3 | 3 % |
| Yhteensä | 4 | 10 | 23 | 20 | 18 | 10 | 7 | 92 | 100 % |
Ruoka ja juomat on selvästi kulutustuotesektorin suurin alatoimiala (47 % kaupoista vuosina 2019-2025), jonka lasku selittää suuren osan kulutustuotesektorin yrityskauppamäärän laskusta.
Aikaisempina vuosina Suomen pirstaloituneella elintarviketoimialalla useat kulutustrendit tuottivat paljon ostokohteita:
Viime vuosina kauppamäärät ovat kuitenkin laskeneet huippuvuosista. Teolliset ostajat tekivät toimialan kaupoista 70 %, joten ruoka ja juomasektorin kauppamäärien lasku selittyy pääosin heidän aktiivisuutensa laskulla.
Kaupat jakautuvat silti laajasti myös muihin alasektoreihin kuten urheilu, sisustus, kodin tuotteet, kulutuselektroniikka, muoti, kosmetiikka, lelut ja muut., joiden osuus oli n. 53 % vuosien 2019-2025 yrityskauppojen lukumäärästä.
Tasaisimpia ovat olleet urheilu ja vapaa-aika sekä sisustus ja kodin tuotteet, joissa on tehty kauppoja lähes joka vuosi vuodesta 2021 alkaen, ja lasku on ollut maltillinen. Näillä toimialoilla Suomessa on vahvoja erikoisosaamisen keskittymiä, joihin sekä kotimaiset että ulkomaiset ostajat hakevat kasvua:
Kosmetiikka on ainoa toimiala, jolla aktiivisuus kasvoi. Kauneustuotteiden kysyntä on pysynyt hyvänä myös heikossa taloustilanteessa, ja verkossa suoraan kuluttajille myyvät mallit mahdollistavat nopean kansainvälistymisen.
Vuoden 2025 kaupat olivat Creadesin sijoitus Lumeneen, Rite Venturesin sijoitus korealaisen kosmetiikan kauppa Baestyleen (Yeppo) ja VC-sijoittaja Innovestorin sijoitus ihonhoitobrändi Blank&iin.
| Ostajasegmentti | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | Yht |
|---|---|---|---|---|---|---|---|---|
| Teolliset ostajat | 3 | 6 | 15 | 13 | 12 | 4 | 1 | 54 |
| Pääomasijoittajat | 0 | 0 | 4 | 3 | 3 | 2 | 0 | 12 |
| VC:t ja muut sijoittajat | 1 | 4 | 4 | 4 | 3 | 4 | 6 | 26 |
| Yhteensä | 4 | 10 | 23 | 20 | 18 | 10 | 7 | 92 |
| Sijoittajien osuus | 25 % | 40 % | 35 % | 35 % | 33 % | 60 % | 86 % | 41 % |
Sijoittajien (pääomasijoittajat sekä VC:t ja muut sijoittajat yhteensä) osuus kaupoista nousi 33–40 %:sta vuosina 2020–2023 60 %:iin vuonna 2024 ja 86 %:iin vuonna 2025. Sijoittajat eivät juuri lisänneet aktiivisuuttaan, mutta ne pysyivät markkinalla, kun teolliset ostajat vetäytyivät.
Yleisesti ottaen sijoittajat ovat mukana lähes kaikilla toimialoilla, mutta ne painottuvat uusiin liiketoimintamalleihin: verkossa suoraan kuluttajille myyviin brändeihin, kiertotalouteen, ruokateknologiaan ja kulutuselektroniikkaan.
Teollisten ostajien vetäytyminen selittää suurimman osan markkinan laskusta. Niiden kauppoja oli 15 vuonna 2021 ja vain yksi vuonna 2025. Kustannusinflaatio ja heikko kysyntä painoivat teollisten toimijoiden kannattavuutta, ja ne keskittyivät omaan toimintaansa yritysostojen sijaan.
| Toimiala | Teolliset ostajat | Pääomasijoittajat | VC:t ja muut sijoittajat | Yht. |
|---|---|---|---|---|
| Ruoka ja juomat | 30 | 4 | 9 | 43 |
| Urheilu, ulkoilu ja vapaa-aika | 7 | 1 | 3 | 11 |
| Sisustus ja kodin tuotteet | 4 | 3 | 3 | 10 |
| Kulutuselektroniikka ja puettavat laitteet | 2 | 2 | 6 | 10 |
| Vaatteet, muoti ja jalkineet | 6 | 0 | 2 | 8 |
| Kosmetiikka ja henkilökohtainen hygienia | 3 | 1 | 3 | 7 |
| Lelut, kirjat ja muut | 2 | 1 | 0 | 3 |
| Yhteensä | 54 | 12 | 26 | 92 |
| Ostajasegmentti | Yhtiöitä, joista kasvutieto | Liikevaihdon kasvun mediaani (CAGR) |
|---|---|---|
| Teolliset ostajat | 32 | 6 % |
| Pääomasijoittajat | 9 | 8 % |
| VC:t ja muut sijoittajat | 17 | 32 % |
Viime vuosien toteutuneet kaupat osoittavat, että ostajaryhmät hakevat kohdeyhtiöiltä hyvin erilaista kasvua. VC:t ja muut sijoittajat hakevat nopeaa kasvua, pääomasijoittajat tasaista ja ennustettavaa kasvua. Teollisille ostajille kasvu ei ole yhtä ratkaiseva ostoperuste.
VC:t ja muut sijoittajat hakevat kasvua. Niiden kohdeyhtiöiden liikevaihto kasvoi mediaanilla 32 % vuodessa, noin neljä kertaa muiden ostajaryhmien tahtia. Kasvusijoittajan tuotto syntyy yhtiön arvon moninkertaistumisesta, joten kohteen on kasvettava nopeasti, ja kannattavuus voi tulla myöhemmin. Esimerkkejä:
Pääomasijoittajat ostavat tasaisesti kasvavia yhtiöitä. Kohteiden kasvun mediaani on 8 %, ja vain yhden kohteen liikevaihto on laskenut. Buyout-malli perustuu vakaaseen kassavirtaan, jolla kaupan velkarahoitus hoidetaan, joten ennustettavuus on tärkeämpää kuin nopea kasvu. Esimerkkejä:
Teollisten ostajien kohteiden kasvun mediaani on 6 %, mutta kohteet vaihtelevat eniten. Teollinen ostaja arvioi kohdetta synergioiden kautta: hiipuvakin yhtiö voi olla arvokas volyymin tai markkinaosuuden vuoksi, ja pieni kasvuyhtiö voi tuoda uuden tuotekategorian. Esimerkkejä:
| Ostajasegmentti | Yhtiöitä, joista perustamisvuosi | Iän mediaani kaupan hetkellä |
|---|---|---|
| Teolliset ostajat | 46 | 16,5 vuotta |
| Pääomasijoittajat | 11 | 18 vuotta |
| VC:t ja muut sijoittajat | 21 | 5 vuotta |
Toteutuneet kaupat osoittavat, että ostajaryhmät tulevat mukaan yhtiön eri elinkaaren vaiheissa.
VC:t ja muut sijoittajat sijoittavat yhtiöihin varhain. Kohteiden iän mediaani on viisi vuotta, ja lähes kaikki kohteet ovat alle 15-vuotiaita. Tässä vaiheessa yhtiö tarvitsee pääomaa kasvuun, ja arvostus on vielä maltillinen. Esimerkkejä:
Pääomasijoittajat tulevat mukaan vasta, kun yhtiö on vakiintunut. Kohteiden iän mediaani on 18 vuotta. Pitkän historian yhtiöiden kassavirrat ovat todennettuja, ja monessa perhe- tai yrittäjäomisteisessa yhtiössä omistajanvaihdos on ajankohtainen. Esimerkkejä:
Teollisten ostajien kohteet kattavat koko elinkaaren, ja iän mediaani on 16,5 vuotta. Teolliselle ostajalle ikä ei ole ratkaiseva tekijä, vaan strateginen sopivuus: nuori yhtiö voi tuoda uuden tuotekategorian ja vakiintunut yhtiö volyymia ja markkinaosuutta. Esimerkkejä:
Huom. Katsaus perustuu Grasp-tietokannan kauppoihin ja 3J:n analyysiin vuosilta 2019–2025, joiden kohde on suomalainen, listaamaton kulutustuoteyhtiö tekoälyn määrittelemänä
Klikkaa tästä ja tilaa 3J:n kuukausittain julkaistava uutiskirje sähköpostiisi!
"*" näyttää pakolliset kentät

