Yritysostot ovat monille yrityksille keskeinen kasvustrategian väline. Järjestelmällistä yritysostostrategiaa toteuttavat konsolidoijat pyrkivät kasvattamaan liiketoimintaansa yhdistämällä saman tai läheisten toimialojen yrityksiä suuremmiksi kokonaisuuksiksi.
Tässä markkinakatsauksessa tarkastelemme kotimaisten konsolidoijien yritysostotoimintaa vuosina 2021-2025. Analyysissämme tunnistimme 54 kotimaista konsolidoijaa, jotka tekivät yhteensä 564 yritysostoa suomalaisista listaamattomista yrityksistä ja liiketoiminnoista.
Katsauksessa tarkastelemme yritysostojen kehitystä, toimialakohtaisia eroja ja aktiivisimpia ostajia sekä sitä, mitä konsolidoijien toiminta tarkoittaa yritystään myyvälle omistajalle.
Tiivistelmä
Yritykset kasvavat paitsi orgaanisesti, myös yritysostojen avulla. Jotkut yritykset toteuttavat aktiivista yritysostostrategiaa ja kasvavat voimakkaasti yritysostojen avulla. Tällaisia yrityksiä kutsutaan konsolidoijiksi, ja ne hankkivat useita samalla tai läheisellä toimialalla toimivia yrityksiä ja pyrkivät rakentamaan niiden pohjalta laajemman kokonaisuuden.
Konsolidoijan määritelmään ei ole olemassa yhtä oikeaa vastausta vaan se riippuu eri tekijöistä. Tässä katsauksessa konsolidoijiksi on luokiteltu kotimaiset yritykset, jotka ovat toteuttaneet vähintään kolme yritysostoa samalla tai läheisellä toimialalla vuosina 2021–2025 ja rakentaneet yritysostojen avulla laajempaa yrityskokonaisuutta. Aineistossa tunnistettiin yhteensä 54 kotimaista konsolidoijaa ja 564 suomalaisiin listaamattomiin yrityksiin tai liiketoimintoihin kohdistunutta yritysostoa. Tarkemmat rajaukset ja aineiston rajoitukset on esitetty katsauksen lopussa.
Konsolidoijilla yritysostojen taustalla voi olla tavoitteena esimerkiksi mittakaavaedut, maantieteellinen laajentuminen, palveluvalikoiman täydentäminen tai kasvun nopeuttaminen. Monilla toimialoilla toimii suuri määrä pieniä ja keskisuuria yrityksiä, jotka toimivat usein paikallisesti. Tällaisia yrityksiä konsolidoijat tyypillisesti yhdistävät suuremmiksi kokonaisuuksiksi.
Yritysostotoiminnan kehitys on ollut samansuuntaista Suomen yleisen yrityskauppamarkkinan kanssa. Vuonna 2021 kotimaisten konsolidoijien tekemien yritysostojen määrä oli 129 kappaletta ja se nousi 137:ään seuraavana vuonna. Vuonna 2023 yritysostojen määrä laski noin 37 % edellisvuoteen verrattuna. Vuoden 2023 pudotuksen taustalla ovat voineet vaikuttaa muun muassa korkotason nousu, rahoituskustannusten kasvu ja taloudellisen epävarmuuden lisääntyminen. Tämän jälkeen yritysostojen määrä alkoi jälleen elpymään, mutta vuosien 2021 ja 2022 tasoa ei vielä vuonna 2025 ollut saavutettu.
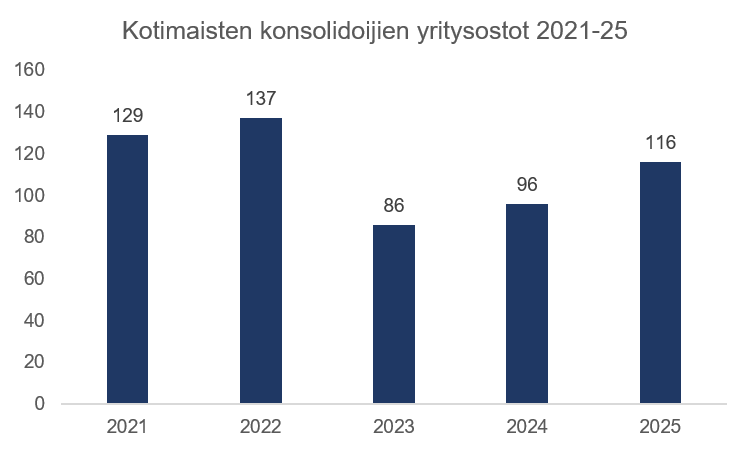
Kuvaaja 1. Kotimaisten konsolidoijien yritysostot vuosina 2021–2025. Lähteet: Grasp, julkiset lähteet, 3J analyysi.
Vuoden 2023 heikentyneiden lukujen taustalta voidaan todeta, että listattujen konsolidoijien ostomäärä laski vuodesta 2022 vuoteen 2023 72 kaupasta 27 kauppaan eli laskua tuli noin 63 %, kun taas PE-omisteisten tekemien kauppojen määrä nousi noin 13 % eli 40 kaupasta 45 kauppaan. Perhe-/yrittäjäomisteisten kauppojen määrä laski 12 kaupasta kymmeneen ja muulla tavalla omistettujen kotimaisten konsolidoijien kauppojen määrä laski seitsemästä kolmeen. Lisäksi niiden yritysten, joiden omistus vaihtui kesken vuoden tai omistus oli epäselvä, yrityskauppojen määrä laski kuudesta yhteen. Listattujen yhtiöiden ostomäärän väheneminen vastasi laskennallisesti noin 88 % koko aineiston 51 kaupan vähennyksestä vuosina 2022–2023.
| Omistajatyyppi kaupan hetkellä | 2021 | 2022 | 2023 | 2024 | 2025 | Yhteensä |
| PE-omisteinen | 56 | 40 | 45 | 46 | 46 | 233 |
| Listattu | 48 | 72 | 27 | 24 | 31 | 202 |
| Perhe-/yrittäjäomisteinen | 18 | 12 | 10 | 21 | 30 | 91 |
| Muu | 4 | 7 | 3 | 2 | 2 | 18 |
| Ei tiedossa | 0 | 2 | 1 | 3 | 5 | 11 |
| Omistus muuttui kesken vuoden | 3 | 4 | 0 | 0 | 2 | 9 |
| Yhteensä | 129 | 137 | 86 | 96 | 116 | 564 |
Taulukko 1. Omistajatyyppi kaupan hetkellä. Lähteet: Grasp, julkiset lähteet, 3J analyysi.
Kotimaisten konsolidoijien yritysostotoiminnassa on merkittäviä eroja toimialojen välillä. Seuraavaksi tarkastellaan, mille toimialoille yritysostot ovat painottuneet vuosina 2021–2025 ja miten ostomäärät ovat kehittyneet eri toimialoilla tarkastelujakson aikana.
Taloushallinto, terveys ja suunnittelu ostomäärien kärjessä
Taloushallinto ja tilitoimistot, terveys- ja hoiva-ala sekä suunnittelu ja tekninen konsultointi muodostivat aineiston kolme aktiivisinta toimialaryhmää. Näiden alojen yhteenlaskettu osuus on noin puolet kaikista tunnistetuista kotimaisten konsolidoijien ostoista. Taloushallinnon ja tilitoimistojen alalla on tehty vuosien 2021–2025 aikana 124 kotimaisten konsolidoijien tekemää yrityskauppaa ja nämä alat ovat olleet lukumäärällisesti kaikista suurimpia.
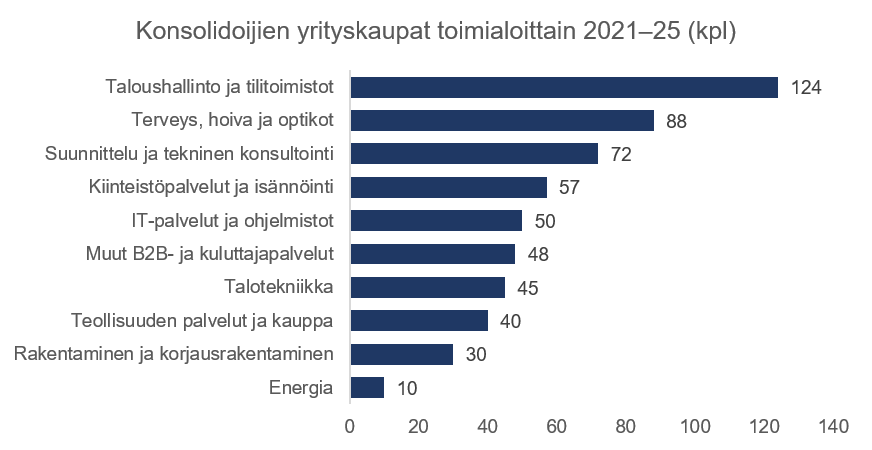
Kuvaaja 2. Yrityskaupat toimialoittain 2021–2025. Lähteet: Grasp, julkiset lähteet, 3J analyysi.
Taloushallinnon, kiinteistöpalvelujen ja muiden hajanaisten toimialojen konsolidointia voivat vauhdittaa erityisesti kolme tekijää:
Yritysostojen kehityksessä merkittäviä eroja
Yritysostojen kehityksessä oli huomattavia toimialakohtaisia eroja vuosina 2021–2025. IT-palveluissa ostomäärä väheni 21 kaupasta neljään ja suunnittelussa sekä teknisessä konsultoinnissa 25 kaupasta yhdeksään. Rakentamisessa kehitys oli päinvastaista, sillä yritysostojen määrä kasvoi kolmesta yhdeksään. Toimialojen väliset erot osoittavat, ettei järjestelmällinen yritysostotoiminta ole kehittynyt samalla tavalla kaikilla toimialoilla.
| Toimiala | 2021 | 2022 | 2023 | 2024 | 2025 | Yhteensä |
| Taloushallinto ja tilitoimistot | 29 | 33 | 16 | 21 | 25 | 124 |
| Terveys, hoiva ja optikot | 19 | 20 | 10 | 12 | 27 | 88 |
| Suunnittelu ja tekninen konsultointi | 25 | 15 | 12 | 11 | 9 | 72 |
| Kiinteistöpalvelut ja isännöinti | 16 | 12 | 10 | 12 | 7 | 57 |
| IT-palvelut ja ohjelmistot | 21 | 15 | 6 | 4 | 4 | 50 |
| Muut B2B- ja kuluttajapalvelut | 9 | 11 | 12 | 6 | 10 | 48 |
| Talotekniikka | 1 | 15 | 6 | 11 | 12 | 45 |
| Teollisuuden palvelut ja kauppa | 6 | 9 | 6 | 7 | 12 | 40 |
| Rakentaminen ja korjausrakentaminen | 3 | 2 | 5 | 11 | 9 | 30 |
| Energia | 0 | 5 | 3 | 1 | 1 | 10 |
| Yhteensä | 129 | 137 | 86 | 96 | 116 | 564 |
Taulukko 2. Konsolidoijien tekemät yrityskaupat toimialoittain 2021–2025. Lähteet: Grasp, julkiset lähteet, 3J analyysi.
Toimialojen kehitys selittyy pitkälti yksittäisten kotimaisten konsolidoijien aktiivisuudella.
Talotekniikassa ostotoimintaa ovat viime vuosina vetäneet pääomasijoittajaomisteiset Cervi ja Habeo. Molemmat ovat toteuttaneet aktiivista yritysostostrategiaa, mikä on osaltaan vaikuttanut alan ostomäärien kasvuun tarkastelujakson jälkipuoliskolla.
Rakentamisessa ostomäärien kasvun taustalla ovat olleet erityisesti Remountin ja Koteran yritysostot. Molemmat ovat toteuttaneet useita yritysostoja vuosina 2024–2025, mikä on osaltaan selittänyt alan vilkastunutta ostotoimintaa.
IT-palveluissa vuoden 2021 korkeaan ostomäärään vaikutti muun muassa Frendyn muodostaminen, jonka yhteydessä useita alan yrityksiä yhdistettiin samaan konserniin. Ostomäärät ovat tämän jälkeen vähentyneet selvästi.
Suunnittelussa ja teknisessä konsultoinnissa yritysostojen väheneminen näkyy erityisesti Sitowisen ja A-Insinöörien ostotoiminnassa. Molemmat olivat aktiivisia tarkastelujakson alkuvuosina, mutta niiden ostomäärät ovat sittemmin vähentyneet. Granlund on puolestaan jatkanut yritysostojaan tasaisemmin.
Terveys- ja hoiva-alalla ostotoiminta vilkastui selvästi vuonna 2025. Kehityksessä korostuivat erityisesti Esperin, Silmäaseman ja Mehiläisen yritysostot. Samalla osa tarkastelujakson alkuvuosina aktiivisista ostajista, kuten Terveystalo ja Pihlajalinna, on vähentänyt yritysostojaan.
Havainnot viittaavat siihen, että toimialakohtaiset ostomäärät voivat riippua voimakkaasti yksittäisten ostajien strategioista ja yritysostojen ajoittumisesta. Tämän vuoksi ostomäärien muutokset eivät välttämättä kuvaa koko toimialan yrityskauppa-aktiivisuuden tai konsolidoitumisasteen kehitystä.
Ketkä sitten oikein ovat olleet kaikista aktiivisimpia kotimaisia konsolidoijia? Yksittäiset aktiivisimmat toimijat ovat luonnollisesti pääosin niiltä aloilta, joiden yhteenlasketut kaupat ovat kärjessä toimialoja tarkasteltaessa, mutta aktiivisin kotimainen konsolidoija tulee kuitenkin kiinteistöpalvelujen ja isännöinnin alalta.
PHM Group on tehnyt selkeästi eniten yritysostoja kotimaisista konsolidoijista, kuten voidaan havaita taulukosta 3. Kiinteistöpalveluissa yritysostoilla voidaan laajentaa paikallista palveluverkostoa ja parantaa resurssien käyttöä maantieteellisesti lähekkäisillä alueilla. PHM Groupin kasvustrategiassa yhdistyvät paikallisten yritysten osaamisen säilyttäminen sekä suuremman konsernin tarjoamat hallinnolliset ja operatiiviset mittakaavaedut.
PHM Groupin jälkeen toisena tulee Aallon Group 33:lla yritysostolla ja kolmantena Rantalainen 30:llä yritysostolla, molemmat taloushallinnon ja tilitoimistojen alalta.
| Konsolidoija | Toimiala | Suomalaisia ostoja 2021–2025 |
| PHM Group | Kiinteistöpalvelut ja isännöinti | 57 |
| Aallon Group | Taloushallinto ja tilitoimistot | 33 |
| Rantalainen | Taloushallinto ja tilitoimistot | 30 |
| Esperi Care | Terveys, hoiva ja optikot | 29 |
| Terveystalo | Terveys, hoiva ja optikot | 25 |
| Administer | Taloushallinto ja tilitoimistot | 23 |
| Granlund | Suunnittelu ja tekninen konsultointi | 23 |
| Cervi | Talotekniikka | 22 |
| Habeo Group | Talotekniikka | 17 |
| A-Insinöörit | Suunnittelu ja tekninen konsultointi | 16 |
Taulukko 3. Tarkastelujakson aktiivisimmat konsolidoijat. Ostomäärät koskevat kotimaisena luokiteltua toimintaa. Taulukko perustuu 3J:n tunnistamiin yritysostoihin eikä välttämättä kata yhtiöiden kaikkia yritysostoja. Lähteet: Grasp, julkiset lähteet, 3J analyysi.
Kymmenen aktiivisimman konsolidoijan joukossa on yrityksiä usealta eri toimialalta. Eniten edustajia on taloushallinnossa ja tilitoimistopalveluissa, joista kolme yritystä kuuluu aktiivisimpien ostajien joukkoon. Kymmenen aktiivisinta yritystä vastaa noin puolta koko aineiston ostoista. Tästä voi päätellä, että iso osa dokumentoidusta ostotoiminnasta on keskittynyt aktiivisimmille toimijoille. Kaikkiaan aktiivisia kotimaisia konsolidoijia tunnistettiin tässä aineistossa 54 kappaletta.
Kotimaisten konsolidoijien yritysostotoiminta on elpynyt vuoden 2023 laskusta, mutta kehitys on vaihdellut merkittävästi toimialoittain. Esimerkiksi talotekniikassa ja rakentamisessa tunnistettujen yritysostojen määrä on kasvanut, kun taas IT-palveluissa sekä suunnittelussa ja teknisessä konsultoinnissa ostomäärät ovat vähentyneet.
Myyjän näkökulmasta ostajien aktivoituminen voi parantaa yrityksen myyntimahdollisuuksia. Kasvava ostokysyntä voi vahvistaa myyjän neuvotteluasemaa ja luoda edellytyksiä korkeammille kauppahinnoille. Vaikutus riippuu kuitenkin siitä, kuinka monta potentiaalista ostajaa yritykselle on ja miten hyvin se sopii niiden kasvustrategioihin.
Yrityksen myynti konsolidoijalle voi mahdollistaa omistajan irtautumisen, mutta myös jatkamisen yhtiön johdossa tai vähemmistöomistajana. Ostajien toimintamallit vaihtelevat: osa integroi hankkimansa yritykset tiiviisti osaksi konsernia, kun taas toiset säilyttävät niiden operatiivisen itsenäisyyden. Siksi myyjän on tärkeää selvittää myös ostajan tavoitteet yrityskaupan jälkeen.
Konsolidoijat ovat tärkeä ostajaryhmä, mutta eivät välttämättä jokaisessa tilanteessa sopivin vaihtoehto. Yrityskauppaprosessissa on siksi olennaista kartoittaa riittävän laaja ostajajoukko ja vertailla ostajien tarjoamien kauppahintojen lisäksi kaupan ehtoja sekä omistajan mahdollisuuksia jatkaa yrityksessä.
Aineisto, rajaukset ja rajoitukset
Katsaus perustuu Grasp-tietokannan ja julkisten lähteiden yrityskauppatietoihin sekä 3J Partnersin omaan analyysiin. Tarkastelu kattaa tunnistettujen kotimaisten konsolidoijien vuosina 2021–2025 tekemät yritysostot, joiden kohteena on ollut suomalainen listaamaton yritys tai liiketoiminta. Kohteille ei ole asetettu kokorajaa. Kotimaisuus on määritelty ostajan ylimmän operatiivisen emoyhtiön kotimaan perusteella kaupan ajankohtana, eikä lopullisen omistajan kotimaa yksin ratkaise luokitusta.
Aineisto ei kata kaikkia toteutuneita yrityskauppoja, sillä kaikista kaupoista ei tiedoteta julkisesti. Lisäksi tietojen kattavuus vaihtelee ostajittain ja toimialoittain, eikä ostetun omistusosuuden suuruutta ole voitu vahvistaa kaikissa kaupoissa. Tulokset kuvaavat siten tunnistettujen konsolidoijien dokumentoitua yritysostotoimintaa, eivät koko Suomen yrityskauppamarkkinaa.
Klikkaa tästä ja tilaa 3J:n kuukausittain julkaistava uutiskirje sähköpostiisi!
"*" näyttää pakolliset kentät

